


فهرست عناوین
- مقدمه
- متانول چرا در اقتصاد انرژی خاورمیانه اهمیت پیدا کرد؟
- آغاز تولید صنعتی متانول در منطقه و موقعیت ایران پیش از 1990
- ورود ایران به تولید صنعتی متانول با واحد شیراز
- توسعه دهه 1990؛ جزیره خارک و شکل گیری پایه صادرات
- جهش دهه 2000؛ فناوران و زاگرس چگونه مقیاس صنعت را تغییر دادند؟
- نقش پارس جنوبی و عسلویه در تغییر جایگاه ایران
- خط زمانی توسعه ظرفیت متانول ایران؛ از واحد کوچک شیراز تا مجتمع های چند میلیون تنی
- مقایسه تاریخی ایران با عربستان، قطر و عمان
- صادرات متانول ایران و پیوند عمیق با بازار آسیا
- تحریم ها، حمل و نقل و اثر آنها بر مسیر رشد صنعت متانول ایران
- چالش های ساختاری صنعت متانول ایران؛ از خوراک گاز تا کمبود زنجیره پایین دست
- آینده جایگاه ایران؛ از متانول خاکستری تا متانول کم کربن و توسعه پایین دست
- نتیجه گیری
نوشته شده توسط شرکت صنایع متانول ایران
منتشر شده توسط شرکت صنایع متانول ایران
تاریخ انتشار مقاله : 07-07-1405
تاریخ بروزرسانی مقاله : 07-07-1405
تعداد کلمات : 2700
آدرس مقاله : لینک مقاله
جایگاه ایران در تاریخچه تولید متانول منطقه ای
مقدمه
متانول یکی از مهم ترین مواد پایه در صنعت پتروشیمی است. کشورهای دارای ذخایر بزرگ گاز طبیعی از چند دهه پیش متوجه شدند که تبدیل گاز به متانول می تواند راهی برای ایجاد ارزش افزوده، توسعه صادرات غیرنفتی و حضور در زنجیره جهانی مواد شیمیایی باشد. به همین دلیل، تاریخ تولید متانول در منطقه با تاریخ توسعه صنعت گاز و پتروشیمی ارتباط مستقیم دارد.
جایگاه ایران در تاریخچه تولید متانول منطقه ای مسیری متفاوت از برخی همسایگان عربی داشته است. ایران نخستین تولیدکننده بزرگ متانول در خلیج فارس نبود، اما به مرور با تکیه بر ذخایر عظیم گاز طبیعی، ایجاد زیرساخت های پتروشیمی در جنوب کشور و ساخت واحدهای بزرگ، فاصله خود را کاهش داد. در میانه دهه 2020، ظرفیت اسمی این صنعت به حدود 17 میلیون تن در سال نزدیک شد؛ رقمی که ایران را به یکی از بزرگ ترین کانون های تولید متانول در خاورمیانه و جهان تبدیل کرد.
متانول چرا در اقتصاد انرژی خاورمیانه اهمیت پیدا کرد؟
خاورمیانه برای توسعه صنعت متانول یک مزیت طبیعی روشن دارد: دسترسی گسترده به گاز طبیعی. هر کشوری که بتواند خوراک گازی را با قیمت رقابتی و به شکل پایدار تامین کند، از نظر اقتصادی امکان ورود به تولید بزرگ مقیاس متانول را دارد.
متانول برای کشورهای منطقه جذاب بود، زیرا هم بازار بین المللی گسترده ای داشت و هم حمل دریایی آن نسبت به انتقال مستقیم گاز طبیعی ساده تر بود. ساخت واحدهای متانول در نزدیکی بنادر صنعتی باعث شد گاز منطقه به یک محصول مایع قابل تجارت در بازارهای دوردست تبدیل شود.
همزمان، رشد صنایع شیمیایی شرق آسیا، به ویژه چین، اهمیت متانول خاورمیانه را بیشتر کرد. در همین چارچوب، نقش متانول در برنامه های توسعه صنعت پتروشیمی ایران نیز به تدریج پررنگ تر شد و ایران در نهایت وارد همین مسیر شد، اما زمان ورود و سرعت توسعه آن با عربستان، قطر و عمان یکسان نبود.
آغاز تولید صنعتی متانول در منطقه و موقعیت ایران پیش از 1990
در تاریخ متانول خاورمیانه، عربستان سعودی زودتر از ایران وارد تولید بزرگ مقیاس شد. نخستین واحد مهم متانول در مجموعه الرازی در شهر صنعتی الجبیل در سال 1983 به تولید رسید و ظرفیت آن در مقایسه با استانداردهای آن زمان قابل توجه بود.
در همان دوره، ایران دارای صنعت پتروشیمی قدیمی تری در برخی شاخه ها بود، اما هنوز تولید متانول در مقیاس تجاری قابل توجه نداشت. تا پایان دهه 1980 نیاز داخلی متانول ایران تا حد زیادی از طریق واردات تامین می شد.
ایران در واقع دیرتر از عربستان وارد بخش متانول شد و سپس طی چند مرحله توسعه سریع، فاصله ظرفیت تولید را کاهش داد. این روند باعث شد ایران به یکی از قطب های اصلی منطقه تبدیل شدند.
ورود ایران به تولید صنعتی متانول با واحد شیراز
نقطه آغاز روشن تولید صنعتی متانول در ایران به سال 1990 باز می گردد. در آن سال، واحد متانول شیراز با ظرفیت حدود 84 هزار تن در سال راه اندازی شد. این ظرفیت در مقایسه با مجتمع های امروزی کوچک بود، اما از نظر تاریخی اهمیت زیادی داشت، زیرا ایران را از واردکننده کامل متانول به تولیدکننده داخلی تبدیل کرد.
هدف اصلی واحد شیراز در ابتدا تامین نیاز داخلی بود. نزدیکی به مجتمع پتروشیمی موجود و دسترسی به زیرساخت های فرآیندی، انتخاب این مکان را منطقی می کرد.
اهمیت شیراز را نباید فقط با ظرفیت آن سنجید. این پروژه نخستین حلقه از مسیری بود که بعدا به واحدهای بزرگ صادراتی منتهی شد. در واقع، دهه 1990 را می توان دوره یادگیری و ایجاد پایه های اولیه صنعت متانول ایران دانست.
توسعه دهه 1990؛ جزیره خارک و شکل گیری پایه صادرات
مرحله دوم رشد صنعت متانول ایران با توسعه واحد خارک شکل گرفت. واحد متانول جزیره خارک در سال 1999 به بهره برداری رسید و ظرفیتی در حدود 660 هزار تن در سال داشت.
خارک از نظر جغرافیایی نیز اهمیت داشت. قرار گرفتن مجتمع در یک جزیره نفتی و دسترسی مستقیم به مسیرهای دریایی، امکان صادرات را آسان تر می کرد. خوراک این مجموعه از گازهای مرتبط با میادین نفتی دریایی تامین می شد و متانول به محصولی تبدیل شد که می توانست بخشی از ارزش منابع گازی همراه را به بازار بین المللی منتقل کند.
صادرات به تدریج به بخش مهمی از مدل اقتصادی صنعت تبدیل شد. در این مقطع، نگاه ایران به متانول از یک محصول صرفا داخلی به یک کالای پتروشیمی صادراتی تغییر کرد.
جهش دهه 2000؛ فناوران و زاگرس چگونه مقیاس صنعت را تغییر دادند؟
دهه 2000 نقطه عطف واقعی در تاریخ تولید متانول ایران بود. مجتمع فناوران با ظرفیت حدود یک میلیون تن در سال در منطقه ماهشهر وارد مدار شد. ورود یک واحد یک میلیون تنی نشان داد که صنعت ایران از مرحله تولید محدود عبور کرده است.
اما تحول بزرگ تر با پتروشیمی زاگرس در عسلویه اتفاق افتاد. فاز نخست زاگرس با ظرفیت حدود 1.65 میلیون تن در سال در میانه دهه 2000 راه اندازی شد و فاز دوم چند سال بعد ظرفیت کل مجموعه را به حدود 3.3 میلیون تن در سال رساند.
ایران دیگر تنها دنبال تامین مصرف داخلی یا صادرات محدود نبود؛ هدف، حضور در بازار جهانی با واحدهای مقیاس جهانی بود. از این دوره به بعد، ظرفیت تولید متانول ایران با سرعتی بسیار بیشتر افزایش یافت و جنوب کشور به مرکز اصلی سرمایه گذاری های جدید تبدیل شد.
نقش پارس جنوبی و عسلویه در تغییر جایگاه ایران
رشد متانول ایران بدون توسعه میدان گازی پارس جنوبی قابل توضیح نیست. ایران یکی از بزرگ ترین دارندگان ذخایر گاز طبیعی جهان است و بخش مهمی از رشد تولید گاز آن در دو دهه اخیر از پارس جنوبی به دست آمده است.
عسلویه به تدریج از یک منطقه ساحلی به خوشه عظیم گاز و پتروشیمی تبدیل شد. مزیت این خوشه فقط نزدیکی به خوراک نبود؛ خطوط انتقال، واحدهای تفکیک و پالایش گاز، اسکله های صادراتی، مخازن ذخیره سازی، خدمات فنی و حضور شرکت های تخصصی نیز در یک محدوده جغرافیایی متمرکز شدند.
به همین دلیل، سهم بزرگی از ظرفیت اسمی متانول ایران امروز در عسلویه و استان بوشهر متمرکز است. این تمرکز یک مزیت و در عین حال یک ریسک است؛ زیرا اختلال در تامین گاز، زیرساخت بندری یا شبکه انرژی جنوب می تواند همزمان بر چند تولیدکننده اثر بگذارد.
خط زمانی توسعه ظرفیت متانول ایران؛ از واحد کوچک شیراز تا مجتمع های چند میلیون تنی
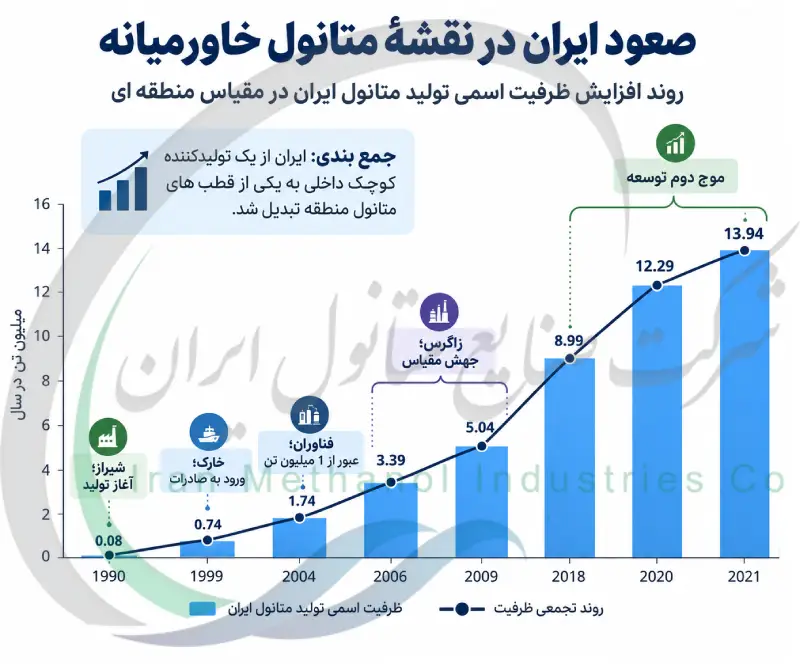
برای درک جایگاه ایران در تاریخچه تولید متانول منطقه ای، نگاه به ارقام ظرفیت به تنهایی کافی نیست. مهم تر از عدد نهایی، نحوه تغییر مقیاس پروژه ها در دوره های مختلف است. ایران در سال 1990 با واحدی کمتر از 100 هزار تن در سال وارد این صنعت شد. کمتر از ده سال بعد، واحد خارک چند برابر آن ظرفیت داشت. در سال 2004، فناوران مرز یک میلیون تن را پشت سر گذاشت و سپس زاگرس استاندارد واحدهای بزرگ مقیاس را وارد صنعت متانول کشور کرد.
پس از تکمیل دو فاز زاگرس، یک فاصله زمانی در ورود پروژه های بزرگ جدید دیده شد، اما از اواخر دهه 2010 موج دیگری از ظرفیت سازی آغاز شد. مرجان، کاوه، بوشهر، کیمیای پارس خاورمیانه و سبلان از جمله واحدهایی بودند که وزن ایران را در عرضه منطقه ای افزایش دادند. بخش زیادی از این مجتمع ها ظرفیت هایی در محدوده 1.65 میلیون تن در سال دارند و متانول گرید تجاری برای بازار داخلی و به ویژه صادرات تولید می کنند.
نکته مهم این است که ظرفیت اسمی با تولید واقعی تفاوت دارد. تعمیرات دوره ای، محدودیت فصلی گاز، قیمت خوراک، مسائل فنی، محدودیت حمل و نقل و شرایط بازار می توانند باعث شوند تولید سالانه کمتر از ظرفیت طراحی باشد. بنابراین، وقتی گفته می شود ظرفیت متانول ایران در میانه دهه 2020 به حدود 17 میلیون تن در سال رسیده است، این عدد بیانگر توان اسمی مجتمع هاست و نباید آن را معادل تولید قطعی سالانه دانست.
همچنین ساخت واحدهای بزرگ، ساختار رقابت را تغییر داد. در دهه 1990، افزایش چند صد هزار تن ظرفیت یک اتفاق بزرگ بود، اما در دهه 2020 هر پروژه جدید می تواند بیش از یک میلیون تن به ظرفیت کشور اضافه کند. همین تغییر مقیاس است که ایران را از یک تولیدکننده تازه وارد به یکی از بازیگران تعیین کننده بازار صادراتی متانول تبدیل کرده است.
| دوره یا سال | رویداد یا مجتمع شاخص | ظرفیت تقریبی مرتبط | کانون جغرافیایی | اهمیت تاریخی |
|---|---|---|---|---|
| 1990 | آغاز تولید متانول شیراز | 84 هزار تن در سال | شیراز | شروع تولید صنعتی داخلی و کاهش وابستگی به واردات |
| 1999 | راه اندازی متانول خارک | 660 هزار تن در سال | جزیره خارک | حرکت به سوی تولید صادرات محور و استفاده از مزیت بندری |
| 2004 | ورود مجتمع فناوران | 1 میلیون تن در سال | ماهشهر | عبور ظرفیت یک واحد ایرانی از مرز یک میلیون تن |
| 2006 | بهره برداری از فاز نخست زاگرس | 1.65 میلیون تن در سال | عسلویه | ورود ایران به مقیاس جهانی تولید متانول |
| 2009 | تکمیل فاز دوم زاگرس | مجموع 3.3 میلیون تن در سال | عسلویه | شکل گیری یکی از بزرگ ترین مراکز تولید متانول جهان |
| 2018 تا 2020 | ورود موج جدید شامل مرجان و کاوه | حدود 1.65 تا 2.3 میلیون تن برای هر واحد | بوشهر و عسلویه | آغاز دومین جهش بزرگ ظرفیت سازی |
| 2020 | اضافه شدن بوشهر و کیمیای پارس | هر کدام حدود 1.65 میلیون تن در سال | عسلویه | افزایش محسوس سهم ایران در عرضه صادراتی آسیا |
| 2021 به بعد | راه اندازی سبلان و توسعه واحدهای جدید | عمدتا در مقیاس 1.65 میلیون تن | عسلویه و جنوب ایران | نزدیک شدن ظرفیت اسمی کشور به محدوده 17 میلیون تن در سال |
مقایسه تاریخی ایران با عربستان، قطر و عمان
برای سنجش جایگاه منطقه ای ایران، مقایسه با تولیدکنندگان خلیج فارس ضروری است. عربستان سعودی از نظر تاریخی زودتر وارد تولید بزرگ متانول شد. مجموعه الرازی از سال 1983 فعالیت داشت و در دهه های بعد چند بار توسعه یافت. علاوه بر آن، واحدهای دیگر نیز به ظرفیت متانول عربستان اضافه شدند. بنابراین عربستان در مرحله نخست شکل گیری بازار متانول خاورمیانه نقش پیشگام داشت.
قطر مسیر متفاوتی را دنبال کرد. تولید متانول در این کشور با توسعه مجتمع QAFAC در اواخر دهه 1990 تثبیت شد و بخشی از متانول تولیدی در زنجیره MTBE مصرف می شد. عمان نیز دیرتر وارد شد، اما از دهه 2000 با واحدهای صحار و صلاله به صادرکننده شناخته شده متانول تبدیل شد.
تفاوت اصلی ایران با این کشورها در مقیاس موج توسعه پس از سال 2000 است. تعداد واحدهای بزرگ ایران و تمرکز آنها در جنوب باعث شد ظرفیت اسمی کشور از بسیاری از رقبای منطقه ای فراتر برود. با این حال، کشورهایی مانند عربستان و قطر در برخی دوره ها از مزیت دسترسی ساده تر به فناوری، تامین مالی بین المللی و شبکه های تجاری کم ریسک تر برخوردار بوده اند. در نتیجه، مقایسه منطقه ای باید هم ظرفیت اسمی و هم قابلیت بهره برداری پایدار و دسترسی به بازار را در نظر بگیرد.
صادرات متانول ایران و پیوند عمیق با بازار آسیا
بخش بزرگی از ظرفیت جدید متانول ایران برای بازار صادراتی ساخته شده است. مصرف داخلی ایران، با وجود صنایع فرمالدهید، اسید استیک، حلال ها و سایر کاربردها، توان جذب کل تولید واحدهای بزرگ را ندارد. در نتیجه، صادرات به جزء اصلی مدل کسب و کار بسیاری از مجتمع ها تبدیل شده است.
شرق آسیا، به ویژه چین، مهم ترین مقصد متانول ایران بوده است. این بازارها برای ایران اهمیت زیادی داشته است. چین بزرگ ترین بازار مصرف متانول جهان است و علاوه بر کاربردهای سنتی، حجم بزرگی از متانول را در واحدهای تبدیل متانول به الفین مصرف می کند. نزدیکی نسبی بنادر جنوبی ایران به مسیرهای دریایی آسیا و امکان بارگیری محموله های بزرگ، این ارتباط را تقویت کرده است. هند نیز در دوره های مختلف مقصد مهمی برای محموله های ایرانی بوده است.
این وابستگی به آسیا یک مزیت تجاری و همزمان یک آسیب پذیری ایجاد می کند. وقتی تقاضای چین قوی است، تولیدکنندگان ایرانی بازار بزرگی در اختیار دارند؛ اما کاهش قیمت، تغییر سیاست وارداتی یا افزایش عرضه رقبا می تواند حاشیه سود را سریع کاهش دهد. در کنار صادرات عمده، تامین نیاز بازار داخلی از طریق روش هایی مانند خرید متانول کاوه تانکر نیز بخشی از مسیر توزیع این محصول برای مصرف کنندگان صنعتی به شمار می رود. به همین دلیل، توسعه زنجیره پایین دست داخلی می تواند وابستگی صنعت به فروش متانول خام را کمتر کند.
تحریم ها، حمل و نقل و اثر آنها بر مسیر رشد صنعت متانول ایران
تاریخ متانول ایران را نمی توان جدا از تحریم های تجاری و مالی بررسی کرد. محدودیت دسترسی به بانک ها، بیمه کشتیرانی، شرکت های حمل و نقل و برخی فناوری های خارجی، هزینه تجارت را افزایش داده و مسیر صادرات را پیچیده تر کرده است. در دوره های تشدید تحریم، ترکیب بازارهای مقصد ایران نیز تغییر کرده و سهم چین و هند اهمیت بیشتری پیدا کرده است.
اگر تولیدکننده مجبور باشد تخفیف بیشتری ارائه دهد یا از مسیرهای پرهزینه تر استفاده کند، مزیت خوراک ارزان می تواند بخشی از اثر خود را از دست بدهد.
با وجود این محدودیت ها، صنعت متانول ایران متوقف نشد و چند پروژه بزرگ در همین سال ها به بهره برداری رسید. این موضوع نشان دهنده توان ادامه توسعه داخلی است، اما به معنی بی اثر بودن محدودیت ها نیست. هزینه سرمایه، زمان اجرای پروژه و دسترسی به مشتریان متنوع همچنان از عواملی هستند که جایگاه رقابتی ایران را تحت تاثیر قرار می دهند.
چالش های ساختاری صنعت متانول ایران؛ از خوراک گاز تا کمبود زنجیره پایین دست
مزیت اصلی تولید متانول ایران، گاز طبیعی است؛ اما همین مزیت در صورت کمبود فصلی خوراک می تواند به چالش تبدیل شود. برای مجتمع هایی که برای تولید پیوسته طراحی شده اند، کاهش خوراک می تواند نرخ بهره برداری سالانه را پایین بیاورد.
چالش دیگر، فاصله میان ظرفیت بالای متانول پایه و توسعه محصولات پایین دست است. اگر متانول به موادی مانند الفین ها، فرمالدهید، اسید استیک، سوخت های ویژه یا سایر مشتقات تبدیل شود، ارزش افزوده بیشتری در داخل کشور ایجاد می شود.
از سوی دیگر، افزایش همزمان ظرفیت در ایران، چین و دیگر مناطق جهان می تواند دوره های مازاد عرضه ایجاد کند. در چنین شرایطی، بهره وری انرژی، قیمت خوراک، قابلیت اطمینان واحد و هزینه لجستیک تعیین می کند کدام تولیدکننده رقابت پذیرتر باقی بماند. بنابراین صرف ساخت ظرفیت بیشتر برای حفظ جایگاه منطقه ای کافی نیست و بخشی از واحدها در بعضی سال ها کمتر از ظرفیت نامی تولید می شودند.
آینده جایگاه ایران؛ از متانول خاکستری تا متانول کم کربن و توسعه پایین دست
آینده صنعت متانول جهان فقط به افزایش ظرفیت متعارف وابسته نیست. فشار برای کاهش انتشار کربن، توسعه سوخت های دریایی کم کربن و رشد پروژه های متانول تجدیدپذیر، معیارهای رقابت را تغییر می دهد.
برای ایران، فرصت اصلی در ترکیب سه مزیت است: ذخایر بزرگ گاز، زیرساخت موجود پتروشیمی و تجربه تولید در مقیاس بزرگ. اما حفظ جایگاه آینده نیازمند ارتقای بهره وری، کاهش انتشار، نوسازی تجهیزات و توسعه محصولات پایین دست است. اگر بخش بیشتری از متانول در داخل به محصولات با ارزش افزوده بالاتر تبدیل شود، حساسیت درآمد صنعت به قیمت جهانی متانول کاهش پیدا می کند.
صنعت متانول منطقه در حال حرکت از رقابت صرف بر سر خوراک ارزان به رقابت بر سر کربن کمتر، زنجیره یکپارچه و انعطاف پذیری تجاری است. ایران ظرفیت فیزیکی بزرگی در اختیار دارد، اما آینده این جایگاه به کیفیت استفاده از این ظرفیت وابسته است، نه فقط به تعداد مجتمع ها.
نتیجه گیری
جایگاه ایران در تاریخچه تولید متانول منطقه ای حاصل یک مسیر چند مرحله ای است. ایران برخلاف عربستان، در موج نخست تولید بزرگ مقیاس متانول خاورمیانه پیشگام نبود. ورود جدی کشور با واحد شیراز در سال 1990 آغاز شد، با خارک در پایان همان دهه توسعه یافت و با فناوران و به ویژه زاگرس در دهه 2000 وارد مرحله تولید جهانی شد. توسعه پارس جنوبی و شکل گیری خوشه پتروشیمی عسلویه نیز زیرساخت لازم برای جهش بعدی را فراهم کرد.
با این حال، ظرفیت بالا به تنهایی تضمین کننده برتری پایدار نیست. محدودیت خوراک در برخی دوره ها، وابستگی بالا به صادرات، تحریم، هزینه لجستیک و توسعه ناکافی برخی زنجیره های پایین دست همچنان اهمیت دارند.
در مجموع، تاریخ صنعت متانول ایران نمونه ای از تبدیل مزیت منابع طبیعی به ظرفیت صنعتی بزرگ است. مرحله بعدی این مسیر احتمالا بیش از افزایش ساده تناژ تولید، به تکمیل زنجیره ارزش، بهره وری انرژی، کاهش شدت کربن و دسترسی مطمئن تر به بازارهای جهانی وابسته خواهد بود. اگر این عوامل همزمان تقویت شوند، ایران می تواند نقش خود را نه فقط به عنوان تولیدکننده بزرگ متانول، بلکه به عنوان یکی از مراکز مهم زنجیره شیمیایی مبتنی بر متانول در منطقه حفظ کند.


