


فهرست عناوین
- مقدمه
- آغاز موج جدید توسعه صنعت متانول از دهه ۱۹۸۰ و ۱۹۹۰
- گاز طبیعی و شکل گیری مجتمع های بزرگ مقیاس متانول
- نقش مناطق گازخیز در تغییر جغرافیای تولید متانول
- جهش چین و گسترش تولید متانول بر پایه زغال سنگ
- فناوری متانول به الفین و تغییر بنیادی در سمت تقاضا
- اقتصاد مقیاس و پیدایش نسل مگا متانول
- انقلاب شیل گاز و بازگشت سرمایه گذاری متانول به آمریکای شمالی
- پیشرفت راکتورها، کاتالیست ها و یکپارچه سازی انرژی
- افزایش اهمیت بهره وری انرژی و کاهش شدت انتشار کربن
- تجارت جهانی، بنادر و زیرساخت ذخیره سازی متانول
- متانول آبی، زیستی و الکترونیکی؛ مرحله تازه توسعه پتروشیمی ها
- کاربرد سوختی و دریایی متانول و تاثیر آن بر پروژه های آینده
- نتیجه گیری
نوشته شده توسط شرکت صنایع متانول ایران
منتشر شده توسط شرکت صنایع متانول ایران
تاریخ انتشار مقاله : 24-06-1405
تاریخ بروزرسانی مقاله : 24-06-1405
تعداد کلمات : 2900
آدرس مقاله : لینک مقاله
توسعه پتروشیمی های متانول در دهه های اخیر
مقدمه
متانول یکی از پایه ای ترین مواد شیمیایی جهان است و در زنجیره تولید محصولاتی مانند فرمالدهید، اسید استیک، رزین ها، حلال ها، سوخت ها و مواد اولیه پلاستیکی نقش دارد. به همین دلیل، توسعه پتروشیمی های متانول فقط به معنی افزایش تعداد کارخانه ها نیست؛ بلکه بازتابی از تغییر در منابع انرژی، فناوری تولید، تجارت جهانی، سیاست های صنعتی و الگوی مصرف مواد شیمیایی است.
از دهه ۱۹۸۰ و ۱۹۹۰ به بعد، دسترسی به گاز طبیعی ارزان در مناطق مختلف باعث شد ساخت کارخانه های بزرگ در نزدیکی منابع خوراک سرعت بگیرد. سپس رشد صنایع شیمیایی آسیا، توسعه زغال سنگ به مواد شیمیایی در چین، ظهور فناوری متانول به الفین و در ادامه انقلاب شیل گاز در آمریکای شمالی، نقشه تولید جهانی را تغییر داد. در سال های اخیر نیز موضوع کاهش انتشار کربن، متانول زیستی، متانول آبی و متانول الکترونیکی یا e-methanol را وارد مرحله تازه ای کرده است. بررسی این روندها نشان می دهد که صنعت متانول امروز در نقطه اتصال پتروشیمی سنتی، بازار انرژی و اقتصاد کم کربن قرار گرفته است.
آغاز موج جدید توسعه صنعت متانول از دهه ۱۹۸۰ و ۱۹۹۰
پایه فناوری صنعتی متانول بسیار قدیمی تر از چند دهه اخیر است، اما شکل امروزی پتروشیمی های متانول به تدریج از دهه های پایانی قرن بیستم تثبیت شد. در این دوره، فناوری فشار پایین با کاتالیست های مس، روی و آلومینا به استاندارد اصلی صنعت تبدیل شده بود و شرکت های مهندسی توانستند طراحی راکتور، بازیافت حرارت و تولید گاز سنتز را به شکل قابل اعتمادتری توسعه دهند.
هم زمان، اقتصاد جهانی به سمت احداث واحدهایی حرکت کرد که به جای قرار گرفتن در کنار بازار مصرف، نزدیک منابع ارزان گاز طبیعی ساخته می شدند.
در دهه ۱۹۹۰، این الگو به گسترش مجتمع های صادراتی در مناطقی مانند کارائیب، آمریکای جنوبی، خاورمیانه و بخش هایی از جنوب شرق آسیا کمک کرد. به این ترتیب، متانول بیش از گذشته به یک کالای جهانی تبدیل شد و قیمت آن تحت تاثیر هم زمان هزینه خوراک، ظرفیت تولید، نرخ بهره برداری واحدها و تجارت دریایی قرار گرفت.
گاز طبیعی و شکل گیری مجتمع های بزرگ مقیاس متانول
گاز طبیعی در بیشتر کشورهای تولیدکننده خارج از چین، خوراک اصلی متانول بوده است. در این مسیر ابتدا متان موجود در گاز طبیعی به گاز سنتز شامل هیدروژن، مونوکسید کربن و دی اکسید کربن تبدیل می شود. سپس گاز سنتز در حضور کاتالیست وارد واکنش شده و متانول خام تولید می کند؛ محصول نهایی نیز پس از جداسازی و تقطیر به خلوص مورد نظر می رسد.
مزیت مهم گاز طبیعی، امکان دستیابی به بازده انرژی مناسب و طراحی واحدهای بزرگ است. در یک مجتمع مدرن، بخش تولید گاز سنتز بیشترین تاثیر را بر مصرف انرژی و سرمایه گذاری دارد. بنابراین بهبود ریفرمرها، کمپرسورها، مبدل های حرارتی و یکپارچه سازی بخار و انرژی، نقش مستقیم در اقتصادی شدن پروژه دارد.
با افزایش مقیاس، هزینه سرمایه گذاری به ازای هر تن ظرفیت می تواند کاهش یابد. همین موضوع سازندگان را به سمت واحدهای چند هزار تنی در روز سوق داد. البته بزرگ شدن کارخانه همیشه به معنای سود بیشتر نیست؛ اگر خوراک پایدار، بازار صادراتی، بندر مناسب یا امکان فروش بلندمدت وجود نداشته باشد، ظرفیت بزرگ ممکن است با نرخ بهره برداری پایین روبرو شود. برای همین توسعه پتروشیمی های متانول به تدریج از یک تصمیم صرفا فنی به یک تصمیم هم زمان فنی، مالی و لجستیکی تبدیل شد.
نقش مناطق گازخیز در تغییر جغرافیای تولید متانول
یکی از روشن ترین روندهای چند دهه اخیر، انتقال بخشی از ظرفیت تولید از مراکز قدیمی مصرف به مناطق دارای گاز ارزان و قابل دسترس بوده است. تولیدکننده ای که خوراک مطمئن و بلندمدت دارد، می تواند متانول را به شکل مایع ذخیره و با کشتی حمل کند؛ بنابراین لازم نیست کارخانه در کنار مصرف کننده نهایی ساخته شود.
این ویژگی باعث شد کشورهای دارای ذخایر بزرگ گاز طبیعی به محل جذابی برای سرمایه گذاری تبدیل شوند. در چنین مناطق، ساخت مجتمع های ساحلی امکان اتصال هم زمان به خوراک، آب صنعتی، مخازن ذخیره و اسکله صادراتی را فراهم کرد.
این جابه جایی جغرافیایی، بازار متانول را به شبکه ای بین قاره ای تبدیل کرد. امروزه برنامه ریزی یک کارخانه فقط به قیمت گاز وابسته نیست؛ فاصله تا بندر، هزینه حمل دریایی، ظرفیت مخازن، محدودیت های فصلی و وضعیت بازار مقصد نیز اهمیت دارند.
جهش چین و گسترش تولید متانول بر پایه زغال سنگ
توسعه صنعت متانول در چین یکی از مهم ترین اتفاق های بازار جهانی در قرن بیست و یکم است. برخلاف بسیاری از تولیدکنندگان بزرگ که بر گاز طبیعی تکیه دارند، چین از ذخایر وسیع زغال سنگ برای تولید گاز سنتز و سپس متانول استفاده کرده است. این مسیر به ویژه در استان های داخلی، جایی که منابع زغال سنگ فراوان اما دسترسی به نفت و گاز محدودتر است، توسعه یافت.
در فاصله دهه ۲۰۰۰ تا اوایل دهه ۲۰۱۰، ظرفیت طراحی شده متانول در چین با سرعت بسیار بالایی افزایش پیدا کرد. این رشد فقط برای پاسخ به مصرف سنتی فرمالدهید یا اسید استیک نبود؛ سیاست توسعه زغال سنگ به مواد شیمیایی، تولید DME، سوخت های ترکیبی و بعدتر متانول به الفین نیز تقاضای تازه ایجاد کرد.
با این حال، مسیر زغال سنگ به متانول مصرف انرژی، آب و انتشار کربن بیشتری نسبت به بسیاری از واحدهای مدرن گازمحور دارد. به همین دلیل توسعه آن در سال های اخیر بیش از گذشته با محدودیت های زیست محیطی و مسئله شدت انتشار روبرو شده است.
فناوری متانول به الفین و تغییر بنیادی در سمت تقاضا
تا پیش از گسترش فناوری MTO، بخش بزرگی از مصرف متانول به مشتقات سنتی مانند فرمالدهید، اسید استیک، MTBE و حلال ها مربوط می شد. توسعه تجاری متانول به الفین در چین این ساختار را تغییر داد، زیرا متانول توانست به خوراک تولید اتیلن و پروپیلن تبدیل شود؛ دو ماده ای که پایه بسیاری از پلاستیک ها و محصولات پتروشیمی هستند.
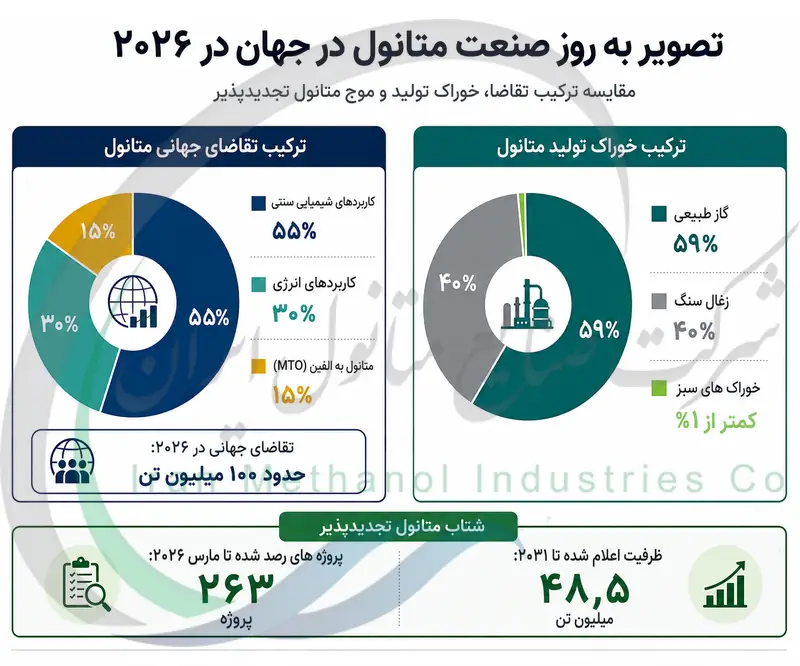
از حوالی دهه ۲۰۱۰، راه اندازی واحدهای MTO و مسیرهای مشابه باعث شد مصرف متانول در بخش الفین به سرعت رشد کند. در سال ۲۰۱۹، مصرف متانول برای این کاربرد به حدود ۲۵ میلیون تن رسید؛ رقمی که تقریبا یک چهارم تقاضای جهانی آن سال را تشکیل می داد.
در عمل، سودآوری یک واحد MTO به قیمت متانول، قیمت اتیلن و پروپیلن، هزینه انرژی و وضعیت بازار محصولات پایین دستی وابسته است. اگر قیمت متانول بالا برود یا حاشیه سود پلیمرها کاهش یابد، نرخ بهره برداری این واحدها ممکن است کم شود. بنابراین پتروشیمی های متانول از این دوره به بعد بیش از قبل به چرخه اقتصادی صنعت الفین و پلاستیک متصل شدند.
اقتصاد مقیاس و پیدایش نسل مگا متانول
یکی از مهم ترین ویژگی های توسعه پتروشیمی های متانول در دهه های اخیر، بزرگ شدن اندازه واحدهای تولید است. هدف اصلی از این روند کاهش هزینه سرمایه گذاری و مصرف انرژی به ازای هر تن محصول، استفاده بهتر از تجهیزات مشترک و افزایش قدرت رقابت در بازار صادراتی بوده است.
در بخش گاز سنتز نیز فناوری تغییر کرده است. ریفرمینگ بخار، ریفرمینگ ترکیبی و ریفرمینگ اتوترمال هر کدام برای شرایط مشخصی مناسب هستند. امروزه فناوری های صنعتی برای واحدهای بیش از ۵۰۰۰ تن در روز در دسترس هستند و طراحی هایی در محدوده نزدیک به ۹۰۰۰ تا ۱۰۰۰۰ تن در روز نیز مطرح شده است.
افزایش ظرفیت، هم زمان نیازمند اطمینان بیشتر از تامین خوراک است. کارخانه ای که روزانه چند هزار تن متانول تولید می کند، نمی تواند برای مدت طولانی با اختلال گاز یا محدودیت صادرات کار کند.
عامل دیگر، بازار فروش است. یک واحد بسیار بزرگ معمولا برای مصرف محلی ساخته نمی شود و به شبکه صادرات وابسته است. در نتیجه پروژه باید بتواند محصول را در چند بازار مختلف عرضه کند تا وابستگی به یک مشتری کاهش یابد.
اقتصاد مقیاس فقط درباره بزرگ کردن راکتور نیست. واحد جداسازی هوا، کمپرسور گاز سنتز، تولید بخار، سیستم آب خنک کننده، برج های تقطیر، مخازن متانول، خطوط انتقال و اسکله باید با ظرفیت اصلی مجتمع هماهنگ باشند. اگر یکی از این بخش ها ظرفیت کافی نداشته باشد، کل زنجیره تولید محدود می شود.
از سوی دیگر، هرچه واحد بزرگ تر باشد، اثر توقف اضطراری نیز بیشتر می شود. به همین دلیل توسعه مگا متانول با افزایش سرمایه گذاری در پایش تجهیزات، سیستم های ایمنی، قطعات یدکی حیاتی و تعمیرات پیشگیرانه همراه شده است. بهره برداری پایدار در چنین مجتمع هایی بخش مهمی از اقتصاد پروژه محسوب می شود.
جدول زیر روند کلی توسعه صنعت را در هشت مقطع نشان می دهد. اعداد و توصیف ها برای نمایش مسیر غالب صنعت هستند و همه پروژه های جهان دقیقا از یک الگو پیروی نکرده اند.
| دوره | مرکز اصلی توسعه | خوراک غالب | تحول شاخص | نتیجه برای صنعت |
|---|---|---|---|---|
| دهه ۱۹۸۰ | اروپا و آمریکای شمالی | گاز طبیعی | بلوغ فناوری فشار پایین و بهبود کاتالیست | کاهش مصرف انرژی و افزایش قابلیت اطمینان |
| دهه ۱۹۹۰ | کارائیب، آمریکای جنوبی و مناطق گازخیز | گاز طبیعی | رشد واحدهای صادرات محور | تقویت تجارت دریایی متانول |
| ۲۰۰۰ تا ۲۰۰۵ | خاورمیانه و آسیا | گاز طبیعی | ساخت واحدهای بزرگ تر و یکپارچه | کاهش هزینه تولید در مقیاس بالا |
| ۲۰۰۶ تا ۲۰۱۰ | چین | زغال سنگ | رشد سریع زغال سنگ به متانول | افزایش شدید ظرفیت داخلی چین |
| ۲۰۱۱ تا ۲۰۱۵ | چین و آمریکای شمالی | زغال سنگ و گاز طبیعی | توسعه MTO و اثر شیل گاز | ایجاد تقاضای جدید و احیای سرمایه گذاری |
| ۲۰۱۶ تا ۲۰۲۰ | چند منطقه جهانی | گاز طبیعی و زغال سنگ | توسعه مگا واحدها و رشد ظرفیت جهانی | رسیدن تقاضای جهانی به حدود ۹۸ میلیون تن در سال ۲۰۱۹ |
| ۲۰۲۱ تا ۲۰۲۴ | اروپا، چین و پروژه های نوظهور جهانی | CO2، هیدروژن و زیست توده در کنار خوراک فسیلی | ورود جدی متانول کم کربن و تجدیدپذیر | شکل گیری نسل تازه پروژه های انرژی و پتروشیمی |
| از ۲۰۲۵ به بعد | قطب های انرژی و بنادر جهانی | ترکیب خوراک های فسیلی، زیستی و تجدیدپذیر | توسعه e-methanol، جذب کربن و واحدهای ماژولار | حرکت به سمت تنوع فناوری و کاهش شدت انتشار کربن |
انقلاب شیل گاز و بازگشت سرمایه گذاری متانول به آمریکای شمالی
در دهه ۲۰۰۰ بخشی از ظرفیت متانول آمریکای شمالی تحت فشار قیمت بالای گاز و رقابت واردات قرار داشت. اما افزایش تولید گاز شیل در دهه ۲۰۱۰ شرایط را تغییر داد. دسترسی به گاز فراوان و ارزان تر، جذابیت احداث یا انتقال واحدهای متانول به ایالات متحده را افزایش داد و چند پروژه در سواحل خلیج مکزیک شکل گرفت.
آمار تولید آمریکا این تغییر را به خوبی نشان می دهد؛ تولید متانول این کشور بین ۲۰۱۰ و ۲۰۱۹ چند برابر شد و در پایان دهه به حدود پنج میلیون تن در سال رسید.
با این حال، تجربه شیل گاز یک نکته مهم دارد: مزیت خوراک باید در کل عمر پروژه بررسی شود. ساخت یک واحد متانول چند سال زمان می برد و بازگشت سرمایه آن بلندمدت است. اگر قیمت گاز، هزینه ساخت، نرخ بهره یا شرایط صادرات تغییر کند، محاسبات اولیه نیز عوض می شود. به همین خاطر، تصمیم گیری برای مجتمع های جدید نسبت به گذشته مالی تر و مبتنی بر سناریوهای مختلف شده است.
پیشرفت راکتورها، کاتالیست ها و یکپارچه سازی انرژی
بخش بزرگی از توسعه صنعت متانول بدون تغییر در اصول اصلی واکنش انجام شده، اما جزئیات مهندسی به طور مداوم بهتر شده است. کاتالیست های مس-روی-آلومینا همچنان پایه اصلی بسیاری از واحدهای گازمحور هستند، ولی روش ساخت، توزیع اندازه ذرات، مقاومت مکانیکی و مدیریت ناخالصی ها بهبود یافته است.
راکتورهای سنتز نیز برای کنترل بهتر دما و استفاده موثرتر از گرمای واکنش توسعه پیدا کرده اند. واکنش تشکیل متانول گرمازا است و اگر حرارت به خوبی مدیریت نشود، عملکرد کاتالیست و تعادل واکنش آسیب می بیند. طراحی های جدید با بازیافت گرما برای تولید بخار، مصرف انرژی کل مجتمع را کاهش می دهند.
در کنار آن، سامانه های کنترل دیجیتال، پایش وضعیت کمپرسورها، تحلیل ارتعاش، اندازه گیری آنلاین ترکیب گاز و مدل های پیش بینی خرابی باعث شده اند توقف ناخواسته کمتر شود. این پیشرفت ها باعث شده کارخانه ها بتواند با ثبات بیشتری کار کنند.
افزایش اهمیت بهره وری انرژی و کاهش شدت انتشار کربن
در گذشته، معیار اصلی توسعه واحد متانول بیشتر قیمت خوراک و هزینه سرمایه گذاری بود. امروز شدت مصرف انرژی و مقدار انتشار گازهای گلخانه ای نیز وارد تصمیم گیری شده است. تولید متانول از گاز طبیعی و زغال سنگ هر دو با انتشار کربن همراه هستند، اما مسیر زغال سنگ معمولا شدت کربن بالاتری دارد.
در یک کارخانه گازمحور مدرن، بازده تبدیل انرژی می تواند در محدوده حدود ۷۰ درصد باشد، در حالی که مسیر زغال سنگ به متانول معمولا بازده پایین تری دارد. علاوه بر نوع خوراک، شیوه تولید بخار، برق، اکسیژن و گاز سنتز نیز بر نتیجه اثر می گذارد. به همین علت بازیافت حرارت، کاهش فلرینگ، بهینه سازی نسبت بخار به کربن و استفاده از تجهیزات با راندمان بالاتر اهمیت بیشتری پیدا کرده است.
بسیاری از پروژه های جدید تلاش می کنند از ابتدا امکان جذب CO2 یا افزودن هیدروژن کم کربن را در طراحی در نظر بگیرند. حتی اگر کارخانه در روز اول کاملا کم کربن نباشد، چنین انعطافی می تواند در آینده هزینه تغییر فناوری را کاهش دهد. در بعضی مناطق این پروژه ها از نظر اقتصادی جذاب تر بود و همین موضوع سرعت سرمایه گذاری را افزایش داده است.
تجارت جهانی، بنادر و زیرساخت ذخیره سازی متانول
متانول در شرایط معمول یک مایع است و همین ویژگی حمل و نقل آن را نسبت به هیدروژن یا بعضی گازهای سوختی ساده تر می کند. توسعه پایانه های ذخیره سازی و کشتی های حمل مواد شیمیایی باعث شد تولیدکنندگان بتوانند کارخانه را در منطقه ای با خوراک ارزان بسازند و محصول را هزاران کیلومتر دورتر بفروشند.
از دهه ۱۹۹۰ به بعد، این قابلیت نقش مهمی در شکل گیری زنجیره جهانی متانول داشت. بازارهای وارداتی بزرگ به مخازن ساحلی، خطوط انتقال بندری و شبکه توزیع داخلی متصل شدند. در چنین ساختاری، تامین عمده و خرید متانول کارون فله نیز می تواند بخشی از زنجیره تامین صنایع مصرف کننده باشد که در آن محصول با استفاده از مخازن، تانکرها و شبکه های حمل تخصصی به مقصد منتقل می شود.
لجستیک بر قیمت نهایی اثر جدی دارد. هزینه حمل دریایی، اجاره کشتی، فاصله مبدا و مقصد، محدودیت تنگه ها و بنادر و موجودی مخازن می تواند تفاوت قابل توجهی میان قیمت کارخانه و قیمت بازار مصرف ایجاد کند. به همین دلیل، توسعه پتروشیمی های متانول در دهه های اخیر عملا با توسعه ترمینال ها و شبکه تجارت دریایی همراه بوده است.
متانول آبی، زیستی و الکترونیکی؛ مرحله تازه توسعه پتروشیمی ها
فشار برای کاهش انتشار کربن باعث شده تعریف یک پروژه متانول در حال تغییر باشد. در مدل سنتی، خوراک اصلی گاز طبیعی یا زغال سنگ است. در متانول آبی، بخش قابل توجهی از CO2 فرایندی باید جذب و مدیریت شود. در متانول زیستی، کربن از زیست توده، پسماندهای آلی، بیوگاز یا جریان های زیستی تامین می شود.
e-methanol مسیر دیگری است که از هیدروژن تولید شده با برق تجدیدپذیر و CO2 مناسب استفاده می کند. این روش از نظر شیمیایی محصول متفاوتی تولید نمی کند؛ متانول نهایی همان CH3OH است، اما منبع کربن و انرژی و در نتیجه ردپای انتشار آن تفاوت دارد. چالش اصلی این مسیر هزینه برق، الکترولایزر، هیدروژن و تامین پایدار CO2 است.
در آغاز دهه ۲۰۲۰، سهم متانول تجدیدپذیر از تولید جهانی هنوز بسیار کوچک بود، اما تعداد پروژه های اعلام شده به سرعت افزایش یافت. بسیاری از طرح های جدید به جای یک کارخانه عظیم سنتی، به صورت ماژولار و در نزدیکی منابع برق تجدیدپذیر یا CO2 زیستی طراحی می شوند. این تغییر می تواند در آینده مفهوم مقیاس اقتصادی را هم عوض کند، زیرا مزیت نزدیکی به خوراک پاک گاهی از مزیت ساخت بزرگ ترین واحد ممکن مهم تر می شود.
کاربرد سوختی و دریایی متانول و تاثیر آن بر پروژه های آینده
متانول مدت ها به عنوان خوراک شیمیایی و جزء سوخت های ترکیبی استفاده شده است، اما توجه صنعت حمل و نقل دریایی در سال های اخیر جایگاه آن را پررنگ تر کرده است. متانول در دمای محیط مایع است و ذخیره و سوخت رسانی آن نسبت به هیدروژن فشرده یا سوخت های بسیار سرد ساده تر است. البته چگالی انرژی حجمی آن از سوخت های نفتی کمتر است و برای استفاده دریایی به مخازن بزرگ تر نیاز دارد.
سفارش کشتی های دوگانه سوز و توسعه زیرساخت سوخت رسانی باعث شده بازار به تولید متانول کم کربن و تجدیدپذیر توجه بیشتری نشان دهد. اگر تقاضای دریایی با سرعت بالا رشد کند، بخشی از پروژه های آینده ممکن است دیگر فقط بر فروش به صنایع شیمیایی تکیه نکنند و قراردادهای بلندمدت سوخت نیز در تامین مالی آنها نقش داشته باشد.
در نتیجه، پتروشیمی متانول در حال نزدیک شدن به صنعت انرژی است. از زمان راه اندازی اولین واحدهای تولید متانول در ایران تا توسعه مجتمع های بزرگ امروزی، کاربردها و بازار هدف این محصول به تدریج گسترده تر شده است. پروژه ای که زمانی فقط برای تولید خوراک فرمالدهید یا اسید استیک طراحی می شد، اکنون ممکن است هم زمان مشتری شیمیایی، واحد MTO و ناوگان دریایی داشته باشد.
نتیجه گیری
توسعه پتروشیمی های متانول در دهه های اخیر نتیجه یک عامل واحد نبوده است. دسترسی به گاز طبیعی ارزان، رشد صنایع شیمیایی آسیا، توسعه زغال سنگ به مواد شیمیایی در چین، ظهور MTO، انقلاب شیل گاز، پیشرفت فناوری واحدهای بزرگ و گسترش تجارت دریایی، هر کدام در دوره ای مسیر صنعت را تغییر داده اند.
از سوی دیگر، آینده صنعت فقط با افزایش ظرفیت تعریف نمی شود. بهره وری انرژی، شدت انتشار کربن، دسترسی به هیدروژن کم کربن، منبع CO2، زیرساخت بندری و نوع قرارداد فروش به همان اندازه اهمیت پیدا کرده اند. متانول آبی، زیستی و e-methanol نشان می دهند نسل بعدی پروژه ها ممکن است از نظر خوراک و اندازه بسیار متنوع تر از مجتمع های سنتی باشند.
در مجموع، توسعه پتروشیمی های متانول از الگوی «خوراک ارزان و تولید بیشتر» به الگوی پیچیده تری رسیده است که در آن هزینه، فناوری، بازار، انرژی و محیط زیست هم زمان تصمیم ساز هستند. کشورها و شرکت هایی که بتوانند این پنج عامل را متعادل کنند، شانس بیشتری برای حضور پایدار در بازار متانول دهه های آینده خواهند داشت.


